· 9 мин чтения · Никита Кирюшин
Почему скидка 10% может сократить прибыль на 33%
Как скидка 10% влияет на прибыль бизнеса? Разбираем расчёты, формулы и примеры. Узнайте, как рассчитать допустимую скидку и сохранить маржинальность продаж.
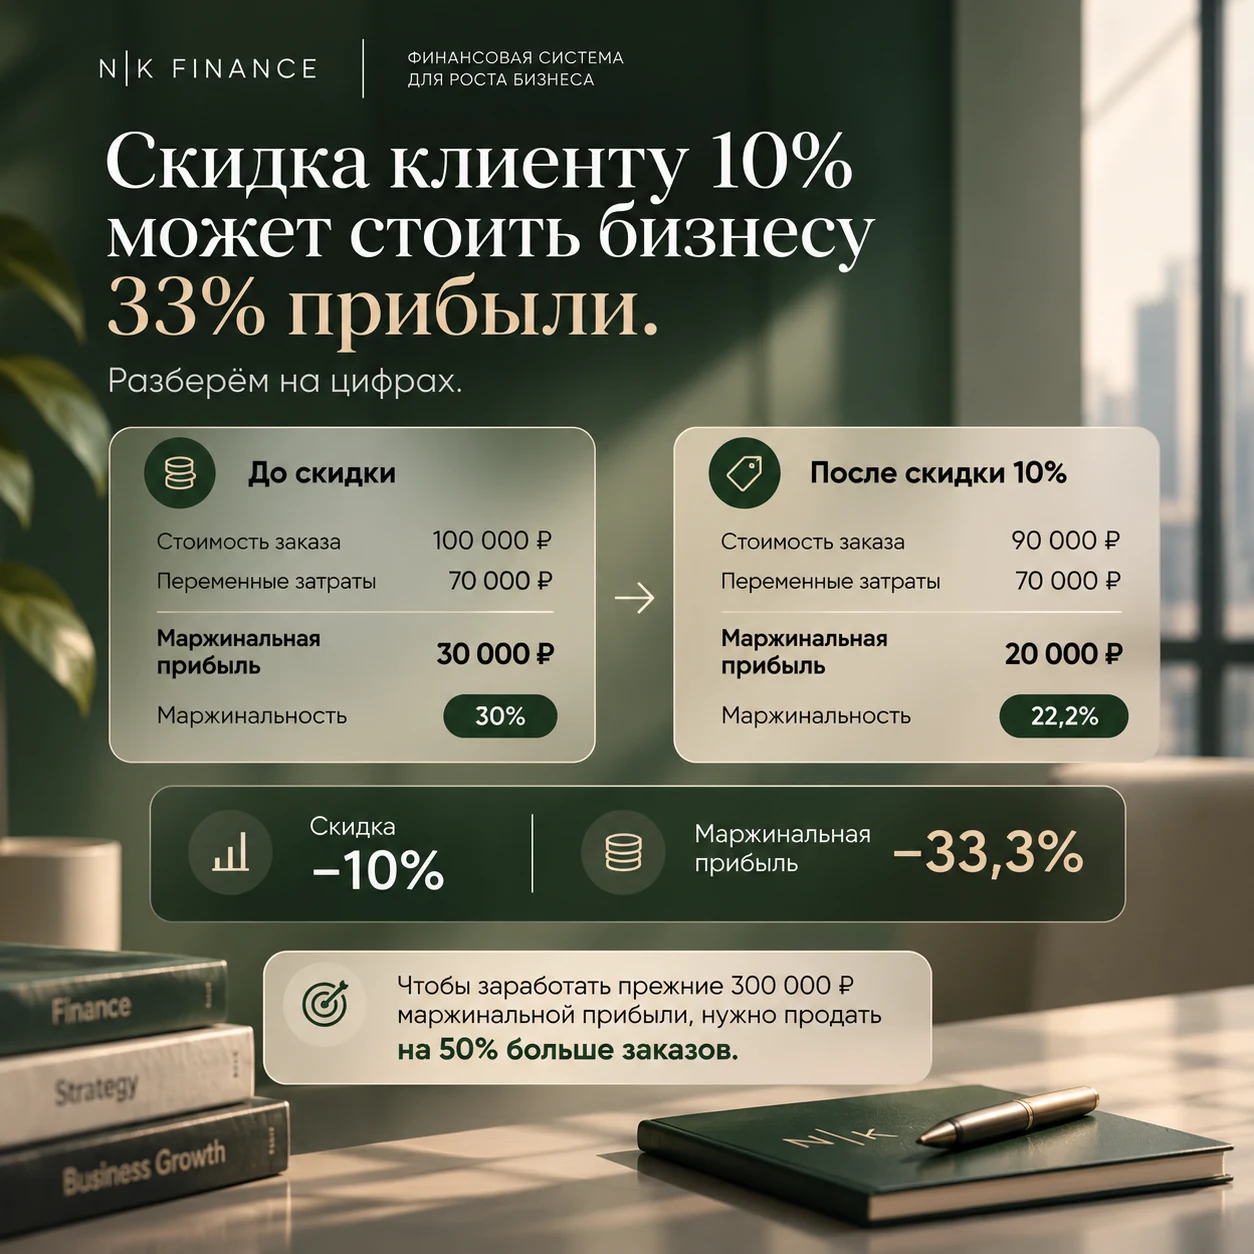
Скидка 10% кажется незначительной уступкой клиенту. Однако при определённой маржинальности она способна сократить маржинальную прибыль компании на треть. И чтобы компенсировать потери, бизнесу может потребоваться увеличить продажи на 50%.
Разберём на конкретных цифрах, как скидки влияют на прибыль бизнеса, почему рост продаж не всегда компенсирует снижение цены и как рассчитать допустимый размер скидки без ущерба для финансового результата.
Как скидка влияет на прибыль бизнеса
Представим обычную ситуацию.
Менеджер по продажам согласовывает сделку с крупным клиентом. Заказчик заинтересован в сотрудничестве, но просит скидку 10%.
Аргументы знакомые: большой объём заказа, перспективы долгосрочного сотрудничества, предложения конкурентов.
Руководитель принимает решение предоставить скидку. Ведь компания уступает всего 10% от стоимости заказа.
Но скидка рассчитывается от выручки, а финансовые потери необходимо оценивать относительно прибыли. Именно здесь возникает ошибка.
Сравним экономику одной сделки
Без скидки
Стоимость заказа — 100 000 ₽
Прямые переменные затраты — 70 000 ₽
Маржинальная прибыль — 30 000 ₽
Маржинальность продаж — 30%
Со скидкой 10%
Стоимость заказа — 90 000 ₽
Прямые переменные затраты — 70 000 ₽
Маржинальная прибыль — 20 000 ₽
Маржинальность продаж — 22,2%
Результат: компания снизила цену на 10 000 ₽, но переменные затраты остались прежними. Маржинальная прибыль сократилась с 30 000 до 20 000 ₽.
Таким образом, скидка всего 10% привела к снижению маржинальной прибыли сделки на 33,3%.
Это не означает, что чистая прибыль всего бизнеса обязательно снизится на 33,3%. Мы рассматриваем вклад конкретной сделки до покрытия постоянных расходов. Но именно из таких изменений формируется итоговый финансовый результат компании.
Почему скидка 10% приводит к потере трети маржинальной прибыли
Причина заключается в разнице между выручкой и маржинальной прибылью.
Выручка — это сумма, которую компания получает за реализованные товары или услуги.
Маржинальная прибыль — разница между выручкой и переменными затратами, связанными с продажей.
Она показывает, сколько средств остаётся для покрытия постоянных расходов и формирования прибыли.
Формула маржинальной прибыли:
Маржинальная прибыль = Выручка − Переменные затраты
Формула маржинальности:
Маржинальность = Маржинальная прибыль / Выручка × 100%
Вернёмся к нашему примеру.
При цене заказа 100 000 ₽ и переменных затратах 70 000 ₽ маржинальность составляет 30%.
Если компания предоставляет скидку 10%, но затраты не меняются, размер маржинальной прибыли сокращается с 30 000 до 20 000 ₽.
Снижение составляет:
(30 000 − 20 000) / 30 000 × 100% = 33,3%.
Для быстрого расчёта при неизменных переменных затратах можно использовать ещё одну формулу:
Снижение маржинальной прибыли, % = Размер скидки, % / Исходная маржинальность, % × 100%.
В нашем случае:
10% / 30% × 100% = 33,3%.
Важно: формула показывает относительное сокращение маржинальной прибыли на единицу продажи, а не изменение чистой прибыли компании.
Как маржинальность влияет на допустимый размер скидки
Одинаковая скидка может совершенно по-разному влиять на экономику разных компаний.
Посмотрим, что произойдёт при снижении цены на 10% в бизнесе с разной исходной маржинальностью.
Маржинальность 20%
Потеря маржинальной прибыли — 50%. Чтобы сохранить прежний результат, потребуется увеличить количество продаж на 100%.
Маржинальность 30%
Потеря маржинальной прибыли — 33,3%. Необходимый рост продаж — 50%.
Маржинальность 40%
Потеря маржинальной прибыли — 25%. Необходимый рост продаж — 33,3%.
Маржинальность 50%
Потеря маржинальной прибыли — 20%. Необходимый рост продаж — 25%.
Расчёты выполнены при скидке 10%, неизменных переменных затратах на единицу продажи и без дополнительных постоянных расходов.
Расчёт выполнен при одинаковой скидке 10%, неизменных переменных затратах на единицу и отсутствии дополнительных постоянных расходов.
Из таблицы видно: чем ниже исходная маржинальность бизнеса, тем опаснее необоснованное снижение цены.
Особенно чувствительны к скидкам компании с высокой долей себестоимости: торговые, производственные, подрядные и другие предприятия, где значительная часть выручки уходит на выполнение заказа.
Но и бизнес с высокой маржинальностью не должен оценивать скидки исключительно по объёму будущей выручки.
Сколько нужно дополнительных продаж, чтобы компенсировать скидку
Теперь рассмотрим ситуацию с точки зрения отдела продаж.
Предположим, компания ежемесячно продаёт 10 одинаковых заказов стоимостью 100 000 ₽.
При маржинальной прибыли 30 000 ₽ с каждого заказа общий результат составляет:
10 × 30 000 = 300 000 ₽ маржинальной прибыли.
После предоставления скидки 10% компания получает с каждого заказа только 20 000 ₽ маржинальной прибыли.
Чтобы заработать прежние 300 000 ₽, необходимо продать:
300 000 / 20 000 = 15 заказов.
Таким образом, бизнес должен увеличить количество продаж с 10 до 15 — на 50%.
И это только для сохранения прежней суммы маржинальной прибыли.
Возникают дополнительные вопросы.
Способна ли команда обработать на 50% больше заказов? Хватит ли производственных мощностей? Не потребуется ли дополнительный персонал? Вырастут ли расходы на логистику, обслуживание клиентов или рекламу?
Если увеличение продаж требует расширения команды и дополнительных постоянных затрат, необходимый объём для сохранения прежней операционной прибыли будет ещё выше.
Поэтому рост выручки после предоставления скидки сам по себе не доказывает, что решение было выгодным.
Как рассчитать максимальную скидку клиенту
В финансовом управлении важно разделять два понятия: скидку, при которой продажа ещё покрывает переменные затраты, и скидку, при которой сделка остаётся экономически выгодной для компании.
Допустим, стоимость заказа — 100 000 ₽, а переменные затраты — 70 000 ₽.
Теоретически снижение цены на 30% полностью обнулит маржинальную прибыль с этого заказа.
Но это не означает, что бизнес может безопасно предоставить скидку 30%.
Компания по-прежнему должна покрывать аренду, постоянный ФОТ, административные расходы и другие обязательства, а также обеспечивать необходимую прибыль.
Поэтому допустимую скидку лучше рассчитывать исходя из минимальной маржинальной прибыли, которую компания хочет сохранить по конкретной сделке.
Формула:
Максимальная скидка = (Цена − Переменные затраты − Целевая маржинальная прибыль) / Цена × 100%
Например, если компания хочет сохранить не менее 25 000 ₽ маржинальной прибыли с заказа стоимостью 100 000 ₽ при переменных затратах 70 000 ₽:
(100 000 − 70 000 − 25 000) / 100 000 × 100% = 5%.
В таком случае максимальная скидка по заданному финансовому критерию составляет 5%.
Целевой размер маржинальной прибыли необходимо определять с учётом постоянных расходов, плановой прибыли, загрузки бизнеса и коммерческой стратегии.
Когда предоставлять скидку действительно выгодно
Скидки не всегда ухудшают экономику бизнеса.
Бывают ситуации, когда снижение цены — обоснованное управленческое решение.
Например, компания может использовать скидку для загрузки свободных производственных мощностей, продажи остатков, привлечения дополнительного объёма заказов или заключения долгосрочного контракта.
Однако финансовый эффект необходимо рассчитывать отдельно для каждой ситуации.
Перед согласованием существенной скидки собственнику или коммерческому директору стоит проверить:
- Маржинальность сделки. Сколько рублей маржинальной прибыли останется после снижения цены?
- Дополнительный объём продаж. Какой прирост количества заказов действительно ожидается благодаря скидке?
- Затраты на выполнение. Появятся ли дополнительные расходы на персонал, материалы, логистику и обслуживание?
- Загрузка бизнеса. Может ли компания выполнить увеличенный объём без дополнительных постоянных расходов?
- Итоговый финансовый эффект. Увеличится или уменьшится общая операционная прибыль с учётом всех изменений?
Особенно важно сравнивать не просто сумму выручки до и после скидки, а два финансовых сценария: что произойдёт без скидки и что изменится при её предоставлении.
Как управлять скидками через финансовую модель
В небольшом бизнесе решения о скидках нередко принимаются индивидуально: менеджер согласовывает условия с руководителем, тот оценивает привлекательность клиента и предполагаемую выгоду.
Пока сделок немного, такой подход может работать. Но с ростом количества клиентов, продуктов и менеджеров становится всё сложнее контролировать влияние скидок на прибыль.
Финансовая модель Именно здесь помогает финансовая модель бизнеса.
В неё можно заложить цены, себестоимость, переменные расходы, структуру продаж, плановые объёмы и допустимые уровни маржинальности.
После этого компания получает возможность рассчитывать несколько сценариев.
Сценарий 1. Продажи без скидки. Исходная выручка, маржинальная прибыль и финансовый результат.
Сценарий 2. Скидка 5%. Изменение прибыли с учётом ожидаемого прироста продаж.
Сценарий 3. Скидка 10%. Необходимый объём заказов для сохранения финансового результата.
Сценарий 4. Индивидуальные условия для крупного клиента. Влияние цены, дополнительного обслуживания и условий оплаты на экономику сотрудничества.
Такая модель позволяет определять границы коммерческих уступок до согласования условий с клиентом.
А если связать её с управленческой отчётностью и план-факт анализом, можно проверять, действительно ли предоставленные скидки принесли ожидаемый результат.
Какие ошибки компании допускают при работе со скидками
Одна из распространённых ошибок — оценивать эффективность скидочной политики исключительно по динамике выручки.
Например, после акции продажи выросли на 25%, и руководство делает вывод, что предложение сработало.
Но если маржинальная прибыль с каждой продажи сократилась на 33%, увеличение объёма на 25% может оказаться недостаточным для сохранения прежней суммы маржинальной прибыли.
Другая ошибка — ориентироваться на среднюю маржинальность всего бизнеса.
Компания может иметь общую маржинальность 35%, но отдельные продукты и услуги могут приносить значительно меньше. Универсальная скидка 10% будет по-разному влиять на их экономику.
Третья проблема — отсутствие понятных правил согласования скидок.
Менеджеры ориентируются на выполнение плана продаж, тогда как финансовый результат компании зависит не только от количества закрытых сделок, но и от их прибыльности.
Финансовая аналитика Поэтому для бизнеса полезно устанавливать лимиты скидок, учитывать маржинальность отдельных продуктов и фиксировать условия, при которых требуется дополнительное согласование.
Итог: скидка должна быть финансовым решением, а не просто инструментом продаж
Скидка 10% действительно может сократить маржинальную прибыль сделки на 33,3%. А при более низкой исходной маржинальности потери могут оказаться ещё существеннее.
Это не повод полностью отказываться от скидок.
Но каждый раз, когда бизнес снижает цену, важно понимать, сколько прибыли он уступает клиенту и за счёт чего рассчитывает компенсировать эту потерю.
Эффективная система продаж должна обеспечивать не только выполнение плана по выручке, но и необходимую прибыльность бизнеса.
В N|K Finance мы разрабатываем финансовые модели, внедряем управленческий учёт и финансовую аналитику, которые помогают собственникам оценивать экономику продуктов, клиентов и управленческих решений.
В том числе — рассчитывать маржинальность, анализировать влияние изменения цен и моделировать финансовые сценарии до того, как компания примет решение.
Хотите понять, как скидки, себестоимость и структура продаж влияют на прибыль вашего бизнеса?
На бесплатной 30-минутной финансовой диагностике разберём вашу задачу, определим необходимые исходные данные и обсудим, какие финансовые инструменты помогут принимать решения на основе расчётов.
Записаться на финансовую диагностику — N|K Finance
Разберём ваши цифры на бесплатной диагностике